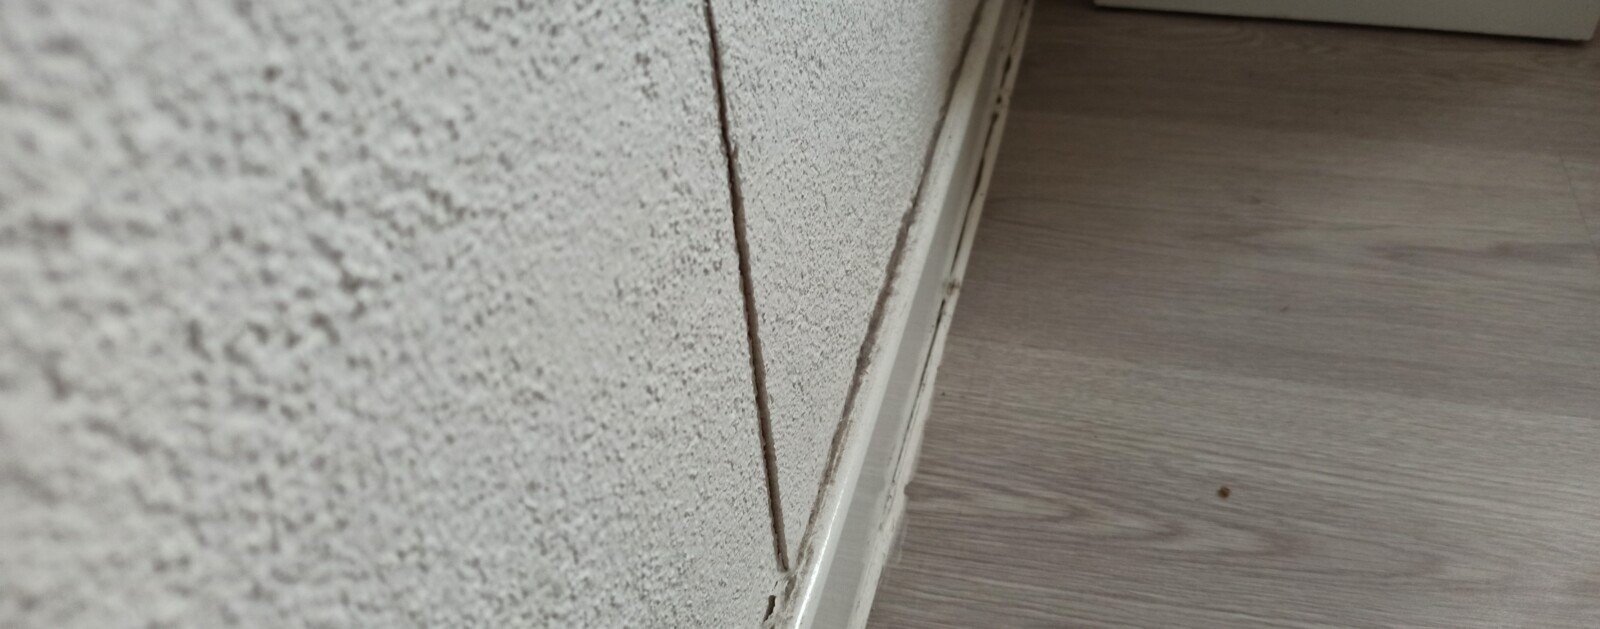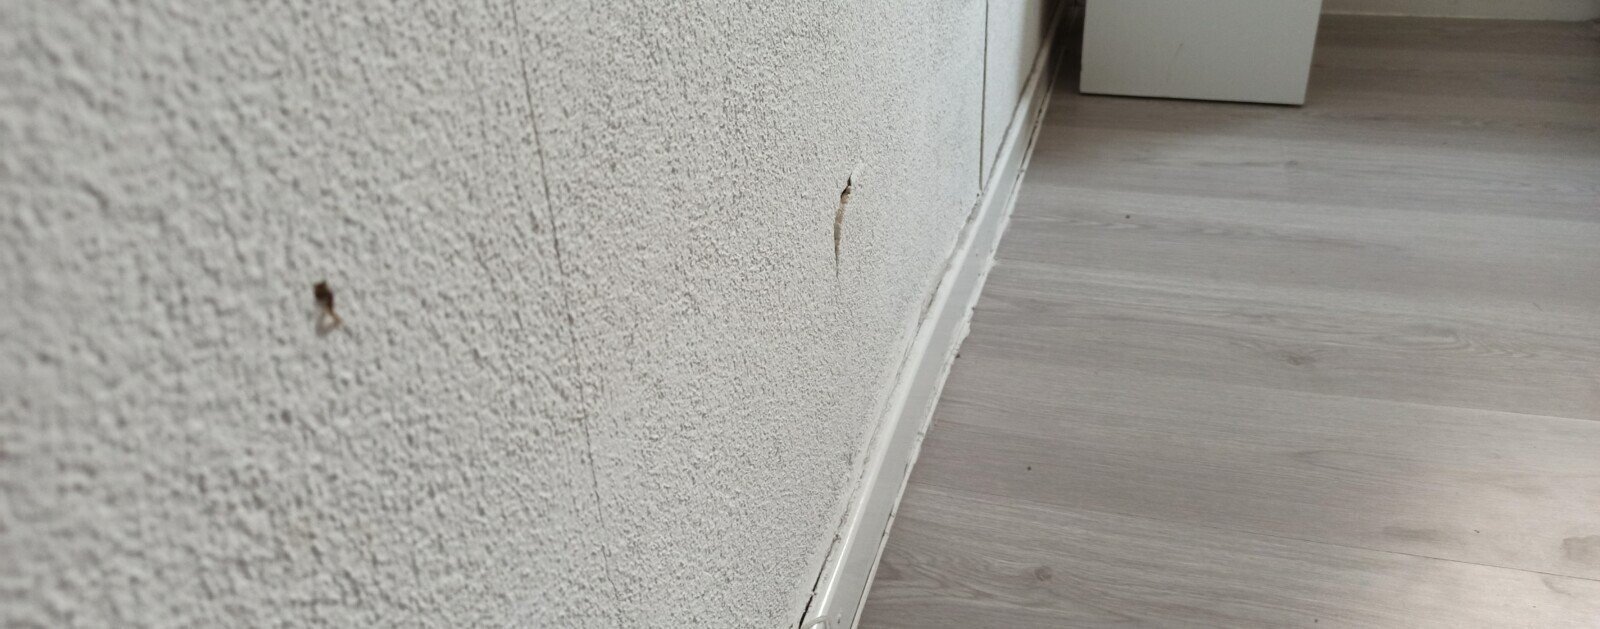
Des fissures apparues sur les murs, des portes qui ferment mal ou un sol qui se tasse peuvent signaler des mouvements de terrain liés à la sécheresse. En Loire-Atlantique, la publication d’un arrêté de catastrophe naturelle peut ouvrir des droits aux propriétaires assurés, à condition que le phénomène, la commune et la période soient reconnus. La démarche ne se résume pourtant pas à envoyer une photographie de fissure : il faut constituer un dossier, respecter les délais et établir le lien entre les dégâts et le phénomène naturel.
Pourquoi la sécheresse peut-elle fissurer les maisons ?
Certains sols contiennent des argiles dont le volume varie selon leur teneur en eau. Lorsque le terrain s’assèche, il peut se rétracter ; lors de la réhydratation, il gonfle à nouveau. Ces mouvements de terrain différentiels peuvent exercer des contraintes sur les fondations et la structure des bâtiments. Le phénomène est connu sous le nom de retrait-gonflement des argiles.
Les dommages ne prennent pas toujours la même forme. On observe parfois des fissures en escalier sur les façades, des désordres au niveau des cloisons ou des déformations de certains ouvrants. Toutefois, une fissure peut aussi provenir d’autres causes : vieillissement des matériaux, fondations, infiltrations ou défauts de construction. L’origine doit être examinée avant d’envisager une réparation définitive.
Première étape : vérifier la reconnaissance de la commune
La garantie catastrophe naturelle suppose qu’un arrêté interministériel reconnaisse le phénomène pour la commune et la période concernées. Une simple sécheresse constatée dans le département ne suffit pas. Le propriétaire doit donc identifier la décision applicable à son adresse et la confronter à la date d’apparition ou d’aggravation des dommages.
Un arrêté signé le 13 novembre 2026 a été publié au Journal officiel du 21 novembre 2026 sous le numéro INTE2630374A. Il comprend notamment des décisions liées aux mouvements de terrain consécutifs à la sécheresse et à la réhydratation des sols. La liste précise des communes et les périodes figurent dans son annexe officielle. Les lecteurs peuvent consulter le texte sur Légifrance.
Deuxième étape : prévenir son assurance dans le délai
Pour un sinistre relevant d’une reconnaissance de catastrophe naturelle, l’assuré doit déclarer les dégâts dès qu’il en a connaissance et au plus tard 30 jours après la publication de l’arrêté. Pour une publication le 21 novembre, la date limite correspond en principe au 21 décembre 2026.
La déclaration doit notamment identifier le contrat d’assurance, le logement, les dommages observés, les dates et les éléments permettant de les documenter. Service-Public recommande un courrier recommandé avec accusé de réception. Il est également possible de contacter directement l’assureur pour connaître ses modalités de réception des pièces.
Les photographies doivent montrer les fissures dans leur contexte. Il peut être utile de conserver plusieurs vues datées, de près et de loin, ainsi que les échanges déjà effectués avec les professionnels. Les factures, devis, diagnostics et plans disponibles aideront à retracer l’historique du bien.
Troisième étape : préparer l’expertise et éviter de perdre les preuves
Après la déclaration, l’assureur peut mandater un expert. Celui-ci étudiera notamment les dommages, leur origine possible et les garanties du contrat. Le propriétaire doit faciliter l’accès aux zones touchées et transmettre les pièces dont il dispose.
Il est généralement déconseillé de faire disparaître les traces des désordres par des réparations définitives avant leur constatation, sauf nécessité de sécurité. En présence d’un danger immédiat, il faut protéger les personnes, prendre les mesures conservatoires nécessaires et en conserver les justificatifs.
Un désaccord peut apparaître sur la cause des fissures, l’étendue des dommages ou le coût des travaux. Les voies de réclamation contractuelles peuvent alors être mobilisées, et une expertise complémentaire peut être envisagée selon la situation. Il faut distinguer le droit de déclarer un sinistre et le droit à obtenir une indemnité, qui dépend de l’instruction du dossier.
Quelle franchise et quels dommages couverts ?
Pour les biens personnels, la franchise légale applicable aux mouvements de terrain dus à la sécheresse et à la réhydratation des sols est de 1 520 euros. L’indemnisation porte sur les dommages matériels directs relevant des garanties prévues, avec les plafonds et conditions applicables. Une maison située dans une commune reconnue n’est pas automatiquement indemnisée si le dommage n’est pas lié au phénomène concerné.
Les frais d’études géotechniques nécessaires à la remise en état des biens peuvent entrer dans le champ du dispositif sous certaines conditions. L’ampleur des travaux indemnisés dépendra de l’expertise et des garanties mobilisées.
Les informations officielles sur les démarches, les délais et les franchises figurent dans le guide d’indemnisation de Service-Public et sur Géorisques.
Que faire avant l’apparition de nouveaux désordres ?
Le propriétaire peut signaler les difficultés visibles à son assureur et conserver un suivi photographique des fissures existantes. La surveillance de la stabilité du bâtiment, du drainage et des écoulements d’eau peut également aider un professionnel à comprendre les causes.
Pour un logement dont la structure paraît menacée, la sécurité des occupants prime sur toute démarche d’assurance. Une évaluation adaptée du bâtiment doit être recherchée avant de prendre des décisions de travaux. La reconnaissance catastrophe naturelle constitue un cadre d’assurance ; elle ne remplace ni un diagnostic technique ni un suivi des risques de la maison.
Comment surveiller l’évolution d’une fissure sans masquer le problème ?
Pour les propriétaires d’une maison sur sol argileux, Géorisques recommande de surveiller les éventuelles fissures, notamment à l’aide de jauges lorsque l’avis d’un professionnel le justifie. Une série de photographies réalisées depuis le même point de vue et accompagnées de dates peut permettre de documenter une aggravation. Il ne faut toutefois pas se substituer à un diagnostic structurel lorsqu’un mur se déforme, qu’une ouverture ne ferme plus ou qu’un risque d’effondrement apparaît.
Un professionnel peut examiner les fondations, les circulations d’eau, l’environnement végétal et les signes de tassement. L’objectif n’est pas de recouvrir rapidement toutes les fissures, mais de comprendre les mouvements éventuels du terrain avant de programmer les travaux. Les mesures préventives peuvent concerner la gestion des eaux pluviales ou de la végétation, sans solution universelle applicable à toutes les parcelles.
Que se passe-t-il si la maison devient inhabitable ?
La sécurité des occupants doit être évaluée avant toute autre démarche. Géorisques recommande de prévenir la mairie lorsqu’un dégât menace la stabilité d’un bâtiment, d’éviter les zones dangereuses et d’évacuer si les secours ou les experts le demandent.
Pour une résidence principale qui ne peut plus être occupée après une catastrophe naturelle couverte, les frais de relogement d’urgence peuvent entrer dans le dispositif légal d’indemnisation, selon les conditions précisées par Service-Public. La prise en charge ne doit pas être confondue avec une indemnité générale pour tous les frais liés au désagrément. Il faut conserver les factures d’hébergement et consulter l’assureur sur les modalités applicables.
Quel délai de versement après l’expertise ?
Les règles de catastrophe naturelle prévoient des obligations spécifiques pour l’assureur : en principe, une provision dans un délai de deux mois après la remise de l’état estimatif ou la publication de l’arrêté, puis une indemnisation complète dans les trois mois. Les délais peuvent dépendre de l’instruction effective et des informations fournies. Il est donc essentiel de conserver une copie de chaque déclaration, courrier, expertise, photographie et devis.
Une personne qui conteste une estimation peut demander des explications précises, déposer une réclamation puis se renseigner sur les voies de médiation ou d’expertise complémentaire. Ce désaccord ne doit pas entraîner la disparition des preuves matérielles ou la réalisation de travaux définitifs inadaptés.
Les délais et conditions officiels d’indemnisation sont récapitulés par Service-Public. Pour comprendre les différentes formes de risque, Géorisques présente les signes à surveiller et les précautions possibles.
Votre avis compte
Comment avez-vous trouvé cet article ?
S’abonner à Infos Média Nantes
Choisis tes rubriques et reçois nos actus hebdo.