Un nouvel arrêté de reconnaissance de l’état de catastrophe naturelle, signé le 13 novembre 2026, a été publié au Journal officiel samedi 21 novembre. Des communes de Loire-Atlantique figurent dans les relevés de cette décision, notamment pour les dommages liés à la sécheresse et à la réhydratation des sols. Pour les propriétaires ayant subi des dégâts, l’enjeu est de vérifier la commune, le phénomène et la période reconnus, puis de déclarer rapidement le sinistre à l’assureur. Le délai légal est, en principe, de 30 jours après la parution de l’arrêté.
Une nouvelle décision officielle, distincte des arrêtés précédents
L’arrêté du 13 novembre 2026, identifié par le numéro INTE2630374A, figure au Journal officiel du 21 novembre 2026, numéro 0272. Il concerne plusieurs catégories d’événements naturels, parmi lesquelles les mouvements de terrain différentiels liés à la sécheresse et à la réhydratation des sols. Ces mouvements peuvent notamment endommager les constructions installées sur des terrains argileux.
Les arrêtés de catastrophe naturelle mentionnent précisément les communes reconnues et les périodes auxquelles la reconnaissance s’applique. Une reconnaissance départementale générale n’existe pas : les décisions doivent être lues commune par commune et phénomène par phénomène.
Les premiers relevés diffusés après la parution de novembre présentent des décomptes différents pour la Loire-Atlantique. C’est donc la liste annexée à l’arrêté publié au Journal officiel qui fait juridiquement foi. Un chiffre repris dans la presse ou un outil de recensement ne suffit pas à conclure que son logement est couvert.
Comment vérifier si votre commune figure dans l’arrêté ?
La première démarche consiste à retrouver la commune dans l’annexe du texte officiel. Il faut ensuite lire la nature du phénomène et les dates de la période reconnue. Une commune peut être concernée pour la sécheresse sans l’être pour une inondation, ou inversement. Un sinistre survenu hors de la période reconnue peut donc relever d’une autre analyse.
Le texte officiel porte le numéro INTE2630374A et l’identifiant JORFTEXT000055118012. Le public peut le retrouver sur Légifrance ou consulter l’édition du Journal officiel du 21 novembre. La mairie peut aussi aider les habitants à retrouver la décision applicable à leur adresse.
Jusqu’à quand déclarer le sinistre ?
La règle générale prévoit une déclaration dès que l’assuré a connaissance du sinistre et au plus tard 30 jours après la publication de l’arrêté. Pour le texte paru le 21 novembre, cette échéance conduit en principe au 21 décembre 2026. Il est préférable d’agir immédiatement plutôt que d’attendre la fin du délai.
La déclaration peut être adressée à l’assureur par courrier recommandé avec accusé de réception. Elle doit notamment mentionner l’identité de l’assuré, son numéro de contrat, l’adresse du bien, la nature et la date des dommages, ainsi qu’une description des biens touchés. Des photographies, factures, devis et pièces permettant de dater les désordres peuvent compléter le dossier.
La simple présence d’une commune dans l’arrêté n’entraîne pas une indemnisation automatique. L’assureur doit vérifier la garantie souscrite, le dommage, le lien avec le phénomène reconnu et les conditions du contrat.
Une franchise spécifique pour les dommages liés aux sols argileux
Pour les biens personnels, le dispositif légal prévoit une franchise de 1 520 euros pour les dégâts provoqués par des mouvements de terrain liés à la sécheresse et à la réhydratation des sols. La franchise de droit commun est de 380 euros pour d’autres catastrophes naturelles couvertes.
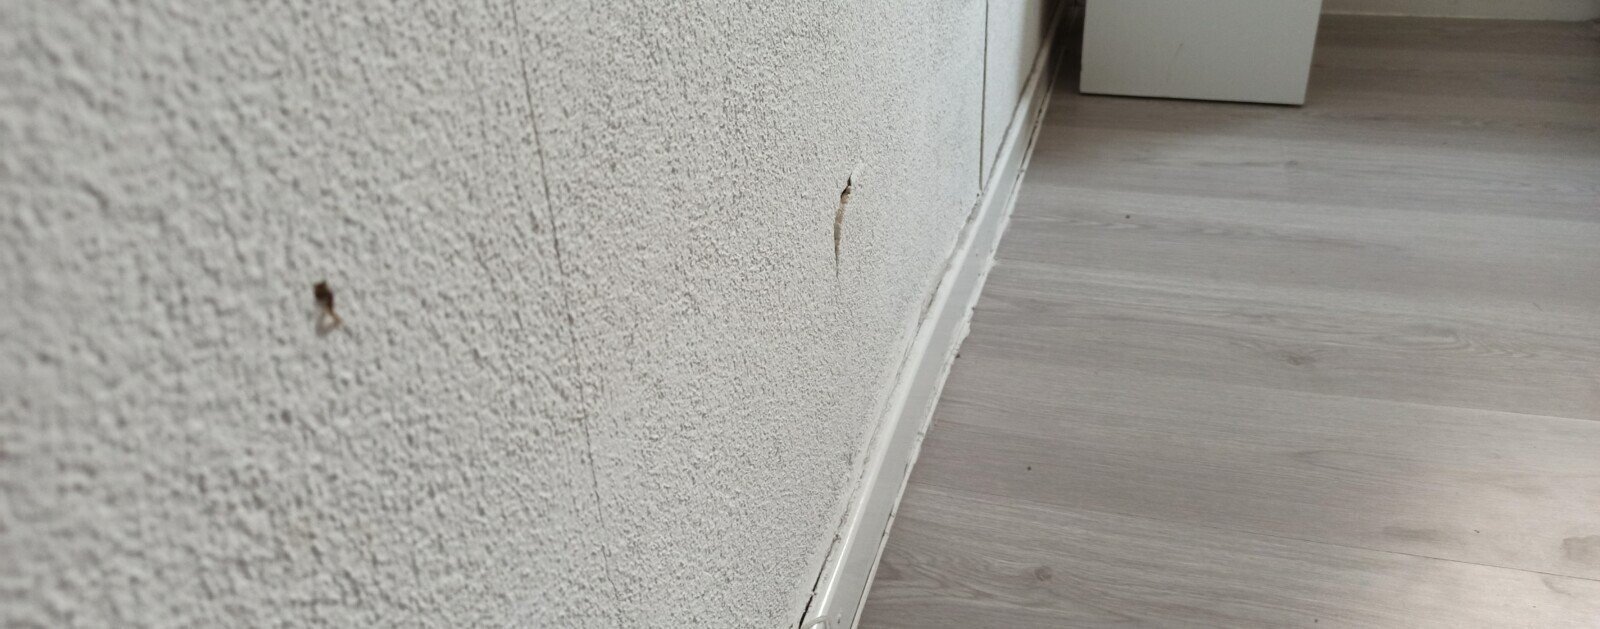
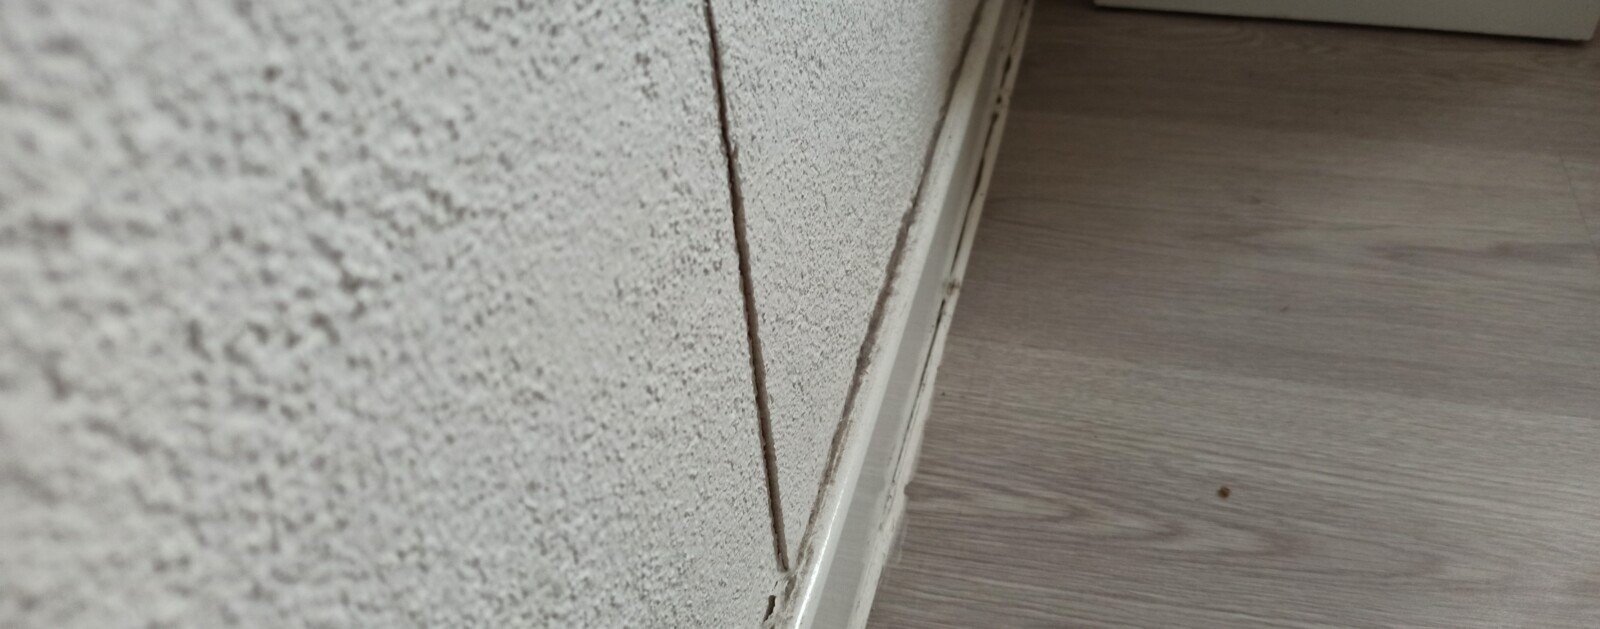
La sécheresse peut provoquer le retrait de certains sols argileux, puis leur gonflement lorsqu’ils se réhydratent. Ces mouvements successifs peuvent faire apparaître ou aggraver des fissures dans les bâtiments. Pour autant, toute fissure ne résulte pas nécessairement de ce phénomène : une expertise peut être nécessaire pour déterminer les causes et les travaux adaptés.
Les assurés doivent conserver les biens endommagés ou les preuves photographiques, sans réaliser à la hâte des réparations qui rendraient impossible l’évaluation des dommages. En cas de risque pour la sécurité du logement, les mesures conservatoires urgentes restent prioritaires et doivent être documentées.
Où trouver les règles officielles d’indemnisation ?
Les règles de déclaration et d’indemnisation sont détaillées par Service-Public. Les propriétaires et locataires peuvent également se renseigner auprès de leur assureur pour connaître les garanties applicables à leur bien.
Pour les habitants de Loire-Atlantique, la priorité est donc double : vérifier la reconnaissance exacte de leur commune dans le texte du 21 novembre et conserver les preuves des dégâts en vue de la déclaration. Cette démarche permet d’éviter de confondre l’annonce d’un arrêté avec une indemnisation déjà acquise.
Après la déclaration, quels délais pour une réponse de l’assurance ?
La déclaration ouvre un dossier, mais elle ne garantit pas immédiatement le versement d’une indemnité. L’assureur doit d’abord vérifier que le contrat couvre les biens concernés et que les dommages peuvent être reliés au phénomène mentionné dans l’arrêté. Dans les situations complexes, il peut demander une expertise, des photographies, des estimations de réparation et des documents retraçant l’apparition des désordres.
Le cadre légal prévoit en principe le versement d’une provision dans les deux mois suivant la remise de l’état estimatif des dommages ou la publication de l’arrêté, puis une indemnisation complète dans les trois mois, selon les conditions décrites par Service-Public. Les délais précis et les éventuelles dispositions plus favorables doivent être lus avec le contrat et les informations officielles de l’assureur.
Pour les logements principaux devenus inhabitables, les frais de relogement d’urgence peuvent être pris en charge dans les conditions prévues par la loi. En revanche, les frais indirects ne sont pas tous automatiquement couverts. Il faut conserver les justificatifs de toute dépense engagée à cause du sinistre.
Une demande rejetée par l’assureur peut-elle être contestée ?
Un assuré peut demander une explication écrite lorsqu’une indemnisation est refusée ou qu’une expertise lui paraît insuffisante. Le désaccord peut porter sur l’origine des fissures, les travaux réellement nécessaires, le montant des dommages ou la période retenue. Il importe alors de distinguer les conclusions techniques et les clauses du contrat.
Les démarches commencent généralement par le service de réclamation de l’assureur, avec les pièces disponibles. Une médiation de l’assurance ou un accompagnement juridique peuvent être envisagés selon le dossier. Une nouvelle expertise n’est pas automatiquement prise en charge et son intérêt doit être évalué avant de commander une prestation coûteuse.
Reconnaissance communale et risque géologique sont deux choses différentes
La carte d’exposition au retrait-gonflement des argiles renseigne sur la sensibilité potentielle des terrains. Elle ne remplace pas un arrêté de catastrophe naturelle : une maison située dans une zone fortement exposée n’est pas automatiquement éligible au titre d’un événement précis. De la même manière, la présence de la commune dans un arrêté ne prouve pas à elle seule l’origine de toute fissure.
Le portail Géorisques explique le mécanisme des argiles et les mesures de prévention. Ces informations complètent utilement la lecture juridique de l’arrêté du 21 novembre, surtout lorsqu’un propriétaire cherche à comprendre les causes possibles de dommages anciens et nouveaux.
Votre avis compte
Comment avez-vous trouvé cet article ?
S’abonner à Infos Média Nantes
Choisis tes rubriques et reçois nos actus hebdo.